中国智能制造能力成熟度发展研究报告 应用深化、企业实践与装备升级
一、引言
随着新一轮科技革命和产业变革的深入发展,智能制造已成为全球制造业转型升级的核心方向。我国将智能制造作为建设制造强国的主攻方向,近年来在政策引导、示范推广、标准引领等方面取得了显著成效。本报告基于对智能制造能力成熟度模型的应用分析,系统梳理我国企业智能制造发展现状,重点探讨智能制造装备的支撑作用与演进趋势,旨在为政府决策、行业发展和企业转型提供参考。
二、智能制造能力成熟度模型应用概述
(一)成熟度模型框架
智能制造能力成熟度模型(GB/T 39116-2020)将企业智能制造水平划分为五个等级:一级(规划级)、二级(规范级)、三级(集成级)、四级(优化级)、五级(引领级)。该模型覆盖人员、技术、资源、制造等四个能力要素,以及设计、生产、物流、销售、服务等五个业务环节,成为衡量企业智能制造发展水平的重要标尺。
(二)应用现状
据不完全统计,截至2024年底,全国已有超过6000家企业通过智能制造能力成熟度评估,其中达到三级及以上水平的企业占比逐年提升。从行业分布看,汽车、电子、机械、化工等离散与流程制造领域应用最为广泛;从区域分布看,江苏、浙江、广东、山东等制造业大省评估企业数量领先。成熟度模型的应用有效帮助企业识别短板、明确路径,推动了智能化改造的精准施策。
三、我国企业智能制造发展现状分析
(一)重点行业进展
- 离散制造:汽车行业龙头企业已实现四级(优化级)水平,通过数字孪生、柔性产线实现大规模个性化定制;电子行业在表面贴装、组装测试环节广泛应用机器视觉与自动化装备。
- 流程制造:钢铁、石化行业依托先进过程控制(APC)和实时优化(RTO),成熟度普遍达到三级,部分企业向四级迈进。
- 中小企业:多数处于二级(规范级)水平,核心业务系统(ERP、MES)逐步普及,但数据贯通与智能决策仍是瓶颈。
(二)企业实践典型案例
- 案例一:某汽车集团——构建“智能工厂+工业互联网”平台,实现订单到交付全流程数字化,研制周期缩短30%,生产效率提升25%。
- 案例二:某石化企业——部署全流程智能优化系统,基于工业大数据实现装置在线优化与预测性维护,关键设备故障率下降40%。
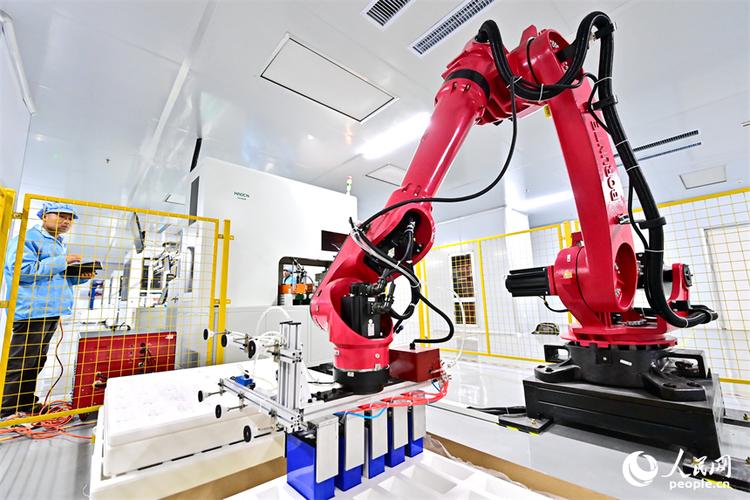
- 案例三:某中小型机械制造企业——通过iMES与机器人集成,实现机加单元无人值守,人均产值提升50%,成功跨越至三级水平。
四、智能制造装备的支撑与升级
(一)装备发展现状
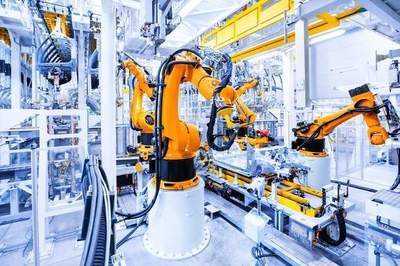
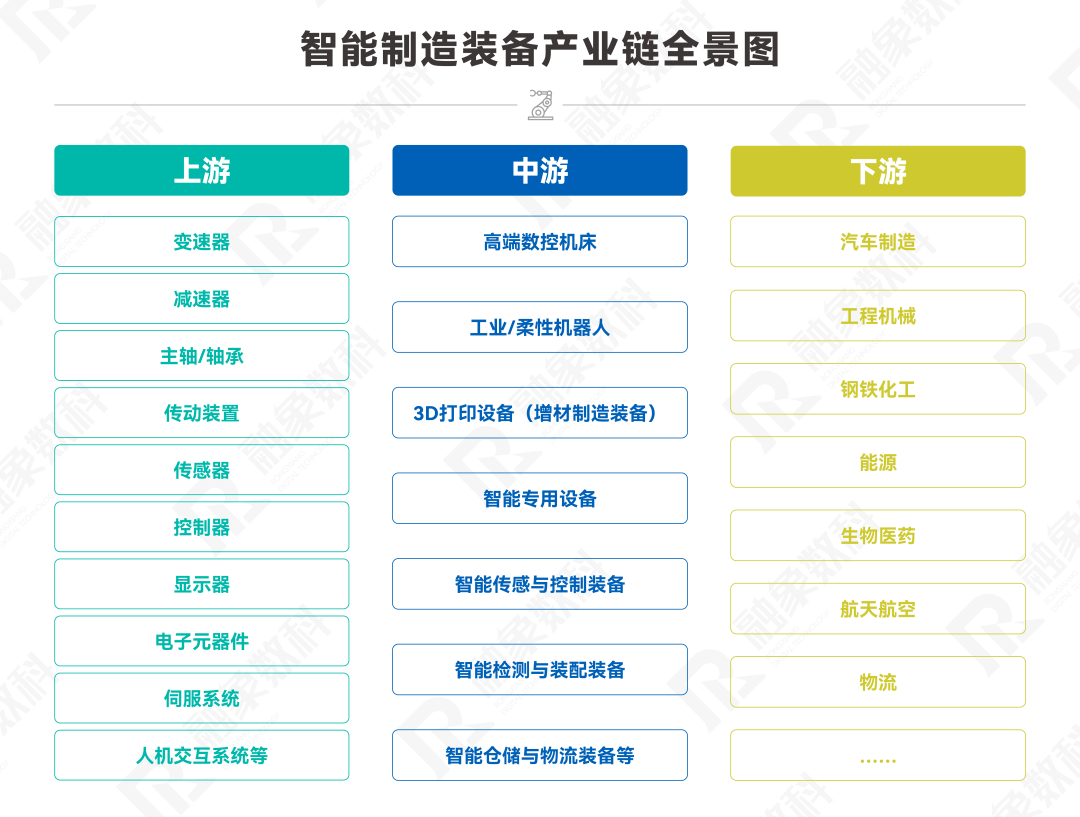
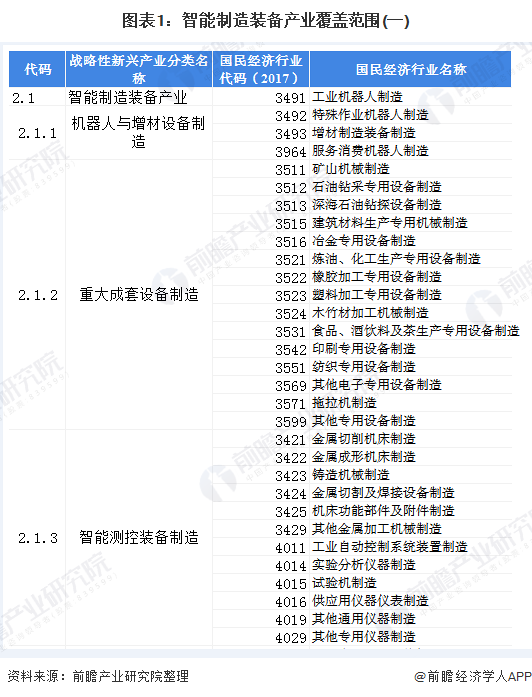
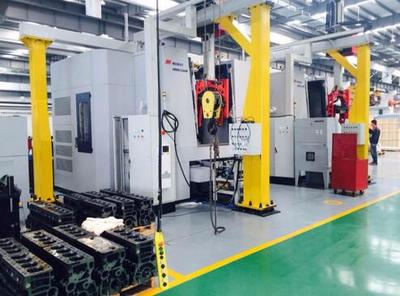
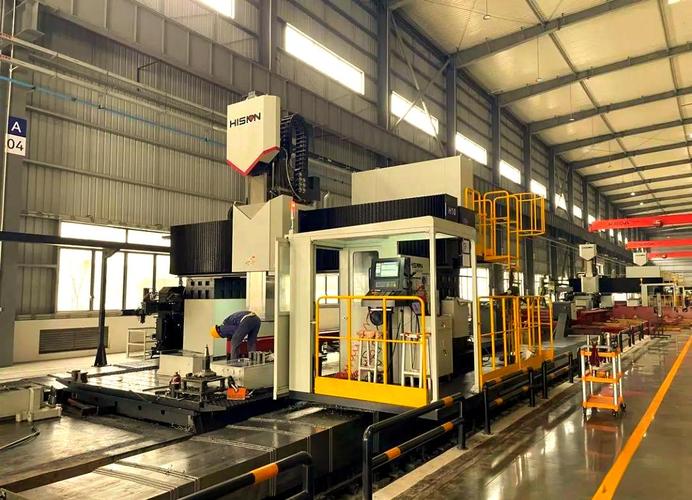
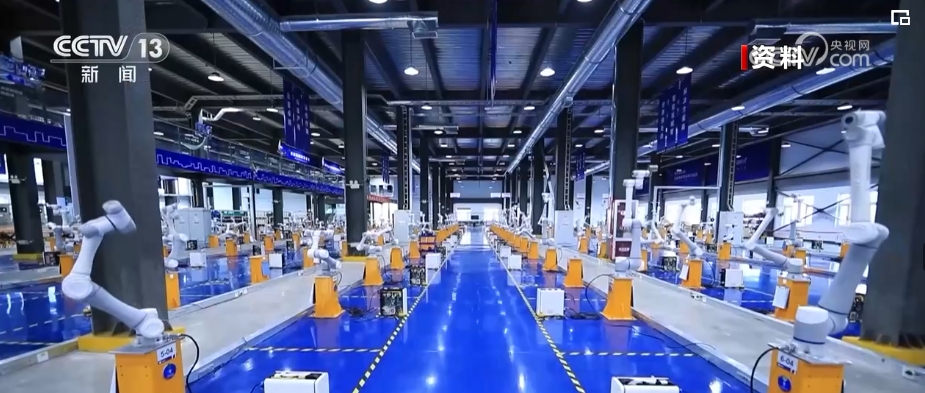
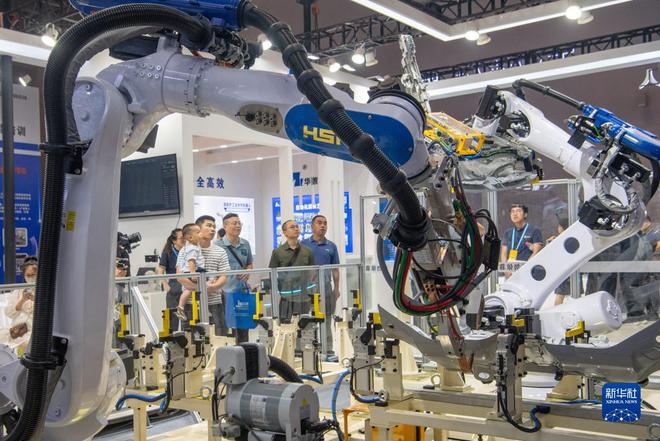
智能制造装备是智能制造的物理基础和核心载体。我国已初步形成涵盖高档数控机床、工业机器人、增材制造装备、智能传感与控制装备、智能检测与装配装备、智能物流与仓储装备等领域的产业体系。2024年,我国工业机器人产量突破50万台,连续多年位居全球第一;高档数控机床在航空航天、汽车等领域实现示范应用。
(二)装备与成熟度提升的关系
智能制造装备的广泛应用直接推动企业成熟度等级跃升。在二级向三级跃升过程中,智能生产线、数据采集与监视控制系统(SCADA)是关键;三级向四级跨越时,需依托智能装备与MES、PLM等系统深度集成,实现自适应控制与实时优化。装备的互联互通、数据互通能力成为成熟度等级判定的重要依据。
(三)短板与挑战
尽管取得长足进步,我国智能制造装备仍面临高端供给不足、核心零部件依赖进口、装备与软件接口标准不统一、系统解决方案能力薄弱等问题。部分企业“重硬件、轻软件”,装备数据未充分转化为决策价值。
五、发展趋势与建议
(一)发展趋势
- 融合化:5G、AI、边缘计算与装备深度融合,催生自决策、自适应的新一代智能装备。
- 平台化:装备上云、数据汇聚,形成“装备+平台+服务”的新型生态。
- 标准化:成熟度模型与装备互联互通标准协同推进,促进跨企业、跨行业协同。
- 绿色化:智能制造装备与能效管理结合,助力制造业低碳转型。
(二)发展建议
- 企业层面:以成熟度评估为工具,制定阶梯式智能化改造路线图;加大智能装备投入,注重软硬协同与数据集成;培育复合型人才队伍。
- 行业层面:加快制定智能制造装备互联互通标准,搭建公共服务平台,推广优秀解决方案。
- 政策层面:完善首台(套)保险补偿机制,加大对中小企业智能化改造的财税支持;推动产教融合,强化基础研究与关键核心技术攻关。
六、
智能制造能力成熟度是衡量我国制造业高质量发展的重要维度。应用实践表明,我国企业正从单点应用向系统集成、从规范管理向优化引领稳步迈进,智能制造装备的升级迭代为此提供了坚实支撑。面向需坚持标准引领、装备先行、数据驱动、生态协同,推动智能制造向更高成熟度跃升。
如若转载,请注明出处:http://www.hc-ii.com/product/52.html
更新时间:2026-10-11 12:02:59